



- 글자크기


SNT모티브, 반도체 장비 '고성장'에 구동모듈 '대규모 양산'까지…"배당수익률 7.3% 주목"
"현 주가, 2027년 예상 EPS 기준 P/E 6배 이하의 저평가…비중 확대 시점"
박기훈 기자
| pkh@newsprime.co.kr |
2026.11.03 07:25:23
"현 주가, 2027년 예상 EPS 기준 P/E 6배 이하의 저평가…비중 확대 시점"
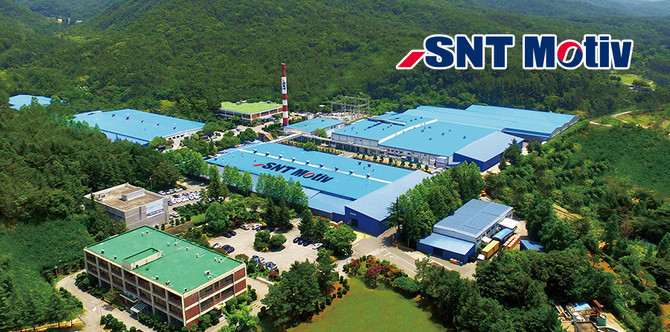
ⓒ SNT모티브 홈페이지 갈무리
[프라임경제] 하나증권은 3일 SNT모티브(064960)에 대해 내년부터 대규모 구동모듈 양산이 시작되며 외형 성장을 이끌 것으로 전망되는 가운데, 현재 주가는 2027년 예상 주당순이익(EPS) 기준으로 주가수익비율(P/E) 6배 이하에 연간 기대 배당수익률은 7.3%에 이르고 있어 주목해야 한다며 투자의견 '매수'를 유지했다.
다만 목표주가는 실적 추정치 하향을 반영해 기존 4만4000원에서 3만9000원으로 낮췄다.
하나증권에 따르면 SNT모티브의 올해 3분기 매출액과 영업이익은 지난해 동기 대비 각각 1% 늘어난 2343억원, 3% 줄어든 213억원으로 시장 기대치를 밑돌았다.
자동차용 모터 부문은 고객사 부분파업 여파로 하이브리드(HEV)·전기차(EV) 모터 매출이 12% 감소했지만, 인도법인 가동으로 조향(EPS) 매출이 183% 급증하며 이를 만회했다는 분석이다. 반면 방산 부문은 중동 분쟁 장기화로 수출이 지연되며 50% 급감했다.
다만 반도체장비 부문은 폭발적인 성장세를 이어갔다.
송선재 하나증권 연구원은 "2분기 63% 성장에 이어 3분기에도 68% 성장률을 기록했다"며 "올해 3분기 누적 반도체장비 매출액은 793억원으로 지난해 연간 실적인 761억원을 이미 넘어섰다"고 짚었다.
2027년 이후의 중장기 모멘텀도 긍정적으로 평가했다.
관련해 "2027년부터 현대차향 전동오일펌프(EOP) 납품이 시작된다"며 "특히 현대트랜시스향 구동모듈 공급이 매출 규모가 크기 때문에 향후 외형 성장에 크게 기여할 것"이라고 짚었다.
최근의 적극적인 주주환원 정책도 돋보인다. SNT모티브는 지난 10월12일 전체 발행 주식의 10.2%에 달하는 270만6000주의 자기주식을 소각했다.
송 연구원은 "주식 수 감소로 주당 가치가 제고될 것"이라며 "현재 주가는 내년 예상 EPS 기준 P/E 6배 이하로 극심한 저평가 상태"라고 강조했다.
끝으로 "전년도 주당 배당금인 1700원이 유지된다고 가정할 경우 연간 기대 배당수익률은 무려 7.3%에 달한다"며 "현시점에서 밸류에이션 매력이 매우 높고 내년 성장이 담보된다는 점에서 최근 주가 하락 후 비중 확대 시점"이라고 조언했다.


저작권자(c) 프라임경제, 무단전재 및 재배포금지, AI 학습 및 활용 금지
많이 본 뉴스


(우) 07333 서울시 영등포구 여의대방로67길 9 (여의도동 44-33) 두일빌딩3층 | Tel : 02-761-6114 | Fax : 02-761-6163
상호명 : (주)프라임경제 (제호:프라임경제) | 회장 : 이승찬 | 발행인 : 이종엽 | 편집인 : 이 호 | 청소년보호관리책임자 : 정호수
인터넷신문 등록 No.서울,아00487 등록일자:2008년01월04일 발행일자:2005년10월01일
Copyright ⓒ 2005 프라임경제 All rights reserved.
「본지는 한국신문윤리위원회의 서약사로서 신문윤리강령을 준수합니다.」
상호명 : (주)프라임경제 (제호:프라임경제) | 회장 : 이승찬 | 발행인 : 이종엽 | 편집인 : 이 호 | 청소년보호관리책임자 : 정호수
인터넷신문 등록 No.서울,아00487 등록일자:2008년01월04일 발행일자:2005년10월01일
Copyright ⓒ 2005 프라임경제 All rights reserved.
「본지는 한국신문윤리위원회의 서약사로서 신문윤리강령을 준수합니다.」

모바일 보기