



- 글자크기


코리아써키트, '메모리 3사에 브로드컴까지' 소캠2·FC-BGA 쇼티지 '수혜'…"사상 최대 실적"
AI 반도체 패키지 매출 '26% 폭증'에 소캠2 매출 '3.5배 상승'…"목표주가 26% 상향"
박기훈 기자
| pkh@newsprime.co.kr |
2026.11.03 07:26:14
AI 반도체 패키지 매출 '26% 폭증'에 소캠2 매출 '3.5배 상승'…"목표주가 26% 상향"
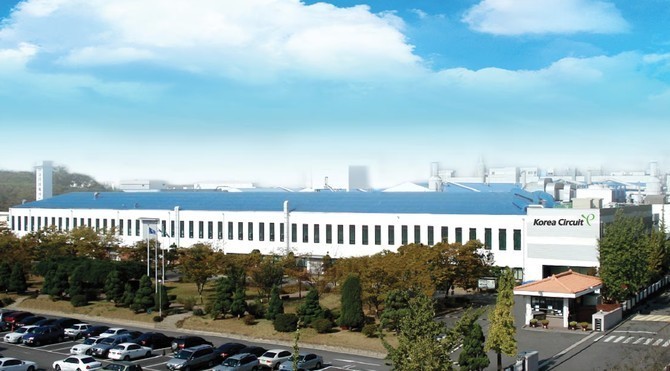
경기 안산 소재 코리아써키트 1공장. ⓒ 코리아써키트
[프라임경제] 대신증권은 3일 코리아써키트(007810)에 대해 소캠2·서버향 모듈의 생산능력 확대와 함께 플립칩 볼그리드어레이(FC-BGA) 등 패키지 가동률 증가까지 더해지며 올해 4분기를 기점으로 본격 성장 구간에 진입, 내년 사상 최대 실적을 경신할 것이라며 투자의견 '매수'를 유지했다.
목표주가는 내년 주당순이익(EPS)을 종전 대비 8.8% 올리며 기존 9만5000원에서 12만원으로 약 26% 상향했다. 이와 함께 인쇄회로기판(PCB) 업종 내 '최선호주'로 꼽았다.
대신증권에 따르면 코리아써키트의 올해 3분기 영업이익은 시장 기대치에 부합하는 양호한 성과가 예상되며, 4분기에는 313억원을 기록하며 전 분기 대비 104% 증가할 전망이다.
박강호 대신증권 연구원은 "올해 4분기에 소캠2 및 서버향 메모리 모듈 부문에서 추가적인 생산 능력 증대가 이뤄져 내년 매출이 큰 폭으로 증가할 것"이라며 "특히 FC-BGA 중심으로 수주가 증가하고 패키지 부문 가동률도 상승해 추가적인 영업이익률 개선이 진행될 것"이라고 짚었다.
2027년 연결 기준 코리아써키트의 매출액과 영업이익은 전년 대비 각각 17.4% 늘어난 2조300억원, 59% 성장한 1470억원으로 역대 최고 실적을 낼 것으로 관측했다.
수익성 개선의 핵심 동력으로는 고부가가치 제품인 소캠2와 AI 서버향 메모리 모듈의 생산 증대를 꼽았다.
관련해 "소캠2 매출은 올해 추정 260억원에서 2027년 900억원 이상으로 증가할 것"이라며 "서버향 메모리 모듈 역시 적층 수 증가에 대응한 생산능력 확대로 주요 메모리 3사 내 점유율 상승이 예상된다"고 진단했다.
FC-BGA 시장에서의 수혜도 두드러질 전망이다.
박 연구원은 "내년 FC-BGA 시장의 공급 부족이 심화되며 동사의 낙수 효과가 기대된다"며 "주력 고객인 브로드컴에서 AI향 신규 진입이 가시화되고 전장용 물량도 추가 확보해 가동률과 판가 상승이 겹치며 내년 반도체 패키지 매출이 5064억원으로 26% 증가할 것"이라고 강조했다.
끝으로 "이 밖에도 삼성전자가 내년 갤럭시S27 등 프리미엄 스마트폰 모델 판매에 주력함에 따라 주기판(HDI) 공급 물량 및 단가 상승에 따른 추가 수익성 개선도 긍정적인 요인으로 작용할 것"이라고 조언했다.


저작권자(c) 프라임경제, 무단전재 및 재배포금지, AI 학습 및 활용 금지
많이 본 뉴스


(우) 07333 서울시 영등포구 여의대방로67길 9 (여의도동 44-33) 두일빌딩3층 | Tel : 02-761-6114 | Fax : 02-761-6163
상호명 : (주)프라임경제 (제호:프라임경제) | 회장 : 이승찬 | 발행인 : 이종엽 | 편집인 : 이 호 | 청소년보호관리책임자 : 정호수
인터넷신문 등록 No.서울,아00487 등록일자:2008년01월04일 발행일자:2005년10월01일
Copyright ⓒ 2005 프라임경제 All rights reserved.
「본지는 한국신문윤리위원회의 서약사로서 신문윤리강령을 준수합니다.」
상호명 : (주)프라임경제 (제호:프라임경제) | 회장 : 이승찬 | 발행인 : 이종엽 | 편집인 : 이 호 | 청소년보호관리책임자 : 정호수
인터넷신문 등록 No.서울,아00487 등록일자:2008년01월04일 발행일자:2005년10월01일
Copyright ⓒ 2005 프라임경제 All rights reserved.
「본지는 한국신문윤리위원회의 서약사로서 신문윤리강령을 준수합니다.」

모바일 보기