



- 글자크기


강원랜드, 내년 8월까지 '자사주 7.4%' 소각에 '주주환원율 14%' 육박…"주가 하방 지지"
"폐광기금 부과 취소 소송 대법원 판결 결과 따라 추가적인 배당도 기대할 수 있어"
박기훈 기자
| pkh@newsprime.co.kr |
2026.11.09 07:55:45
"폐광기금 부과 취소 소송 대법원 판결 결과 따라 추가적인 배당도 기대할 수 있어"
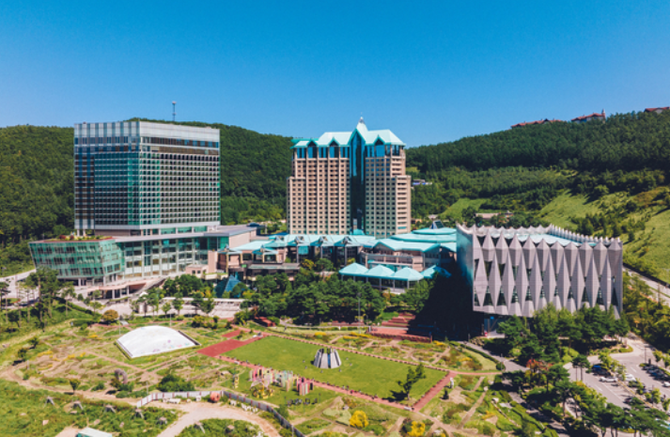
강원랜드 전경. ⓒ 강원랜드
[프라임경제] 하나증권은 9일 강원랜드(035250)에 대해 높은 주주 환원이 주가 하방을 지지하고 있는 가운데, 올해 주주 환원은 자사주 소각 포함 최대 14% 내외로 예상되고 있어 주목해야 할 시점이라며 투자의견 '매수' 및 목표주가 1만9000원을 유지했다.
이기훈 하나증권 연구원은 "동사의 실적 부진 및 중장기 투자 계획에 따른 단기 모멘텀 부재가 이어지고 있다"며 "최대 14% 내외의 주주환원율을 기대할 수 있는 만큼 추가적인 하락도 제한적이지만, 현 주가는 내년 예상 주가수익비율(P/E) 14배에 거래 중으로 상승 매력도 높지 않아 기간 조정이 이어질 가능성이 높다"고 분석했다.
하나증권에 따르면 강원랜드의 올해 3분기 매출액과 영업이익은 지난해 동기 대비 각각 4% 감소한 3695억원, 18% 줄어든 597억원으로 영업이익 기준 컨센서스 634억원에 부합했다.
방문객 수는 63만명(-3%), 드랍액은 약 1조5000억원(-3%)을 기록했으며, 호텔·콘도 합산 757실의 리뉴얼이 2028년 3월까지 이어지면서 비슷한 흐름이 최소 내년까지 이어질 것이라는 전망이다.
호텔·콘도 합산 매출액은 295억원(-19%)으로 추석 연휴 효과를 감안하면 역시 리노베이션의 영향을 받았다는 설명이다.
아울러 비용 내 특이사항은 없었으나 영업 외로는 채권 금리 급등에 따른 손실 등이 반영되며 금융손실 552억원을 기록했고, 당기순이익도 적자 전환했다.
이 연구원은 "올해 주주 환원은 자사주 소각을 포함해 최대 14% 내외로 예상한다"며 "객실 리노베이션으로 실적은 내년까지 부진할 것으로 예상되며, 중장기 투자 계획 중 2028년까지 7000억원 내외의 투자가 계획돼 있다"고 짚었다.
이어 "그렇기에 주주 환원을 통한 주가 방어가 중요하다"며 "내년 8월까지 보유 자사주 7.4% 소각 및 연내 200억원 추가 자사주 매입 계획은 여전히 유효하다"고 강조했다.
또한 "3분기 대규모 금융손실이 발생하면서 배당금 유지 여부가 다소 불확실하지만, 전년 수준의 배당(950원)을 유지한다고 가정하면 시가 대비 14% 내외의 주주환원율이 관측된다"며 "여전히 폐광기금 부과 취소 소송의 대법원 판결을 기다리고 있고, 결과에 따라 추가적인 배당도 기대할 수 있다"고 조언했다.


저작권자(c) 프라임경제, 무단전재 및 재배포금지, AI 학습 및 활용 금지
많이 본 뉴스


(우) 07333 서울시 영등포구 여의대방로67길 9 (여의도동 44-33) 두일빌딩3층 | Tel : 02-761-6114 | Fax : 02-761-6163
상호명 : (주)프라임경제 (제호:프라임경제) | 회장 : 이승찬 | 발행인 : 이종엽 | 편집인 : 이 호 | 청소년보호관리책임자 : 정호수
인터넷신문 등록 No.서울,아00487 등록일자:2008년01월04일 발행일자:2005년10월01일
Copyright ⓒ 2005 프라임경제 All rights reserved.
「본지는 한국신문윤리위원회의 서약사로서 신문윤리강령을 준수합니다.」
상호명 : (주)프라임경제 (제호:프라임경제) | 회장 : 이승찬 | 발행인 : 이종엽 | 편집인 : 이 호 | 청소년보호관리책임자 : 정호수
인터넷신문 등록 No.서울,아00487 등록일자:2008년01월04일 발행일자:2005년10월01일
Copyright ⓒ 2005 프라임경제 All rights reserved.
「본지는 한국신문윤리위원회의 서약사로서 신문윤리강령을 준수합니다.」

모바일 보기