



- 글자크기


호텔신라, 수익성 중심 경영 긍정적…호텔·레저 실적 개선 '주목'
면세 채널 경쟁력 약화 '부담'…수요 회복 위한 새로운 성장동력 필요
김우진 기자
| kwj@newsprime.co.kr |
2026.10.07 08:50:56
ⓒ 호텔신라
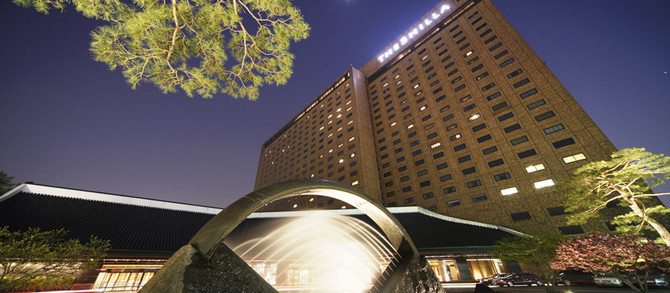
[프라임경제] DB증권은 7일 호텔신라(008770)에 대해 채널 경쟁력 약화로 수요 회복이 제한적인 상황이지만 면세 사업의 수익성 중심 경영은 긍정적이라며 투자의견 '매수(Buy)'를 유지했다.
목표주가는 유통업종 전반의 밸류에이션 하락을 반영해 기존 6만2000원에서 5만7000원으로 하향했다.
호텔신라는 면세점과 호텔·레저 사업을 영위하고 있다. 최근에는 면세 사업의 수익성 개선과 함께 호텔·레저 부문의 객단가와 투숙률을 높이는 데 주력하고 있다.
DB증권에 따르면 호텔신라의 3분기 연결 매출액은 9741억원으로 전년 동기 대비 5.0% 감소하고 영업이익은 557억원으로 387.1% 증가할 전망이다. 다만 영업이익은 시장 전망치인 620억원을 밑돌 것으로 예상했다.
면세 부문 매출액은 7720억원으로 전년 동기 대비 9.1% 감소하고 영업이익은 276억원을 기록할 것으로 추정했다. 화장품 비수기에 접어들면서 다이고향 매출이 전분기 대비 소폭 감소한 것으로 판단되지만 개별관광객 매출 증가가 일부 상쇄할 것으로 분석했다.
공항 면세점은 방학 시즌에 따른 공항 이용객 증가로 임차료가 전분기보다 소폭 상승할 것으로 예상했다. 해외 공항의 경우 2분기 수준의 임차료 감면이 3분기에도 이어진 것으로 파악했다.
허제나 DB증권 연구원은 "면세 사업은 화장품 비수기 진입에 따른 다이고향 매출 감소와 공항 임차료 상승 영향으로 2분기보다 수익성이 소폭 낮아질 것"이라며 "개별관광객 매출 증가가 일부 상쇄 요인으로 작용할 것"이라고 설명했다.
호텔·레저 부문은 매출액 2020억원으로 전년 동기 대비 14.7% 증가하고 영업이익은 281억원으로 13.9%의 영업이익률을 기록할 것으로 전망했다.
서울과 제주점 모두 객단가가 두 자릿수 상승한 가운데 제주점의 투숙률이 유의미하게 개선되면서 실적 증가를 이끌 것으로 분석했다. 서울점 투숙률은 70%대 중반, 제주와 스테이는 80%대 중반 수준을 유지할 것으로 예상했다.
면세 사업의 수익성 중심 경영 기조는 긍정적인 요인으로 평가했다. 다만 면세 업태 자체의 채널 경쟁력이 약화되면서 수익성 개선이 실제 수요 확대로 이어지지 않고 있다는 점은 부담 요인으로 꼽았다.
이에 따라 향후 실적 개선을 위해서는 소비자 수요를 끌어올릴 새로운 성장 동력이 필요하다는 분석이다.
허 연구원은 "면세 사업의 적극적인 수익성 중심 경영 기조는 긍정적"이라며 "다만 채널 경쟁력 약화로 수익성 개선이 직접적인 수요 증가로 이어지지 않는 만큼 새로운 수요를 끌어낼 모멘텀이 필요한 상황"이라고 말했다.


저작권자(c) 프라임경제, 무단전재 및 재배포금지, AI 학습 및 활용 금지
많이 본 뉴스


(우) 07333 서울시 영등포구 여의대방로67길 9 (여의도동 44-33) 두일빌딩3층 | Tel : 02-761-6114 | Fax : 02-761-6163
상호명 : (주)프라임경제 (제호:프라임경제) | 회장 : 이승찬 | 발행인 : 이종엽 | 편집인 : 이 호 | 청소년보호관리책임자 : 정호수
인터넷신문 등록 No.서울,아00487 등록일자:2008년01월04일 발행일자:2005년10월01일
Copyright ⓒ 2005 프라임경제 All rights reserved.
「본지는 한국신문윤리위원회의 서약사로서 신문윤리강령을 준수합니다.」
상호명 : (주)프라임경제 (제호:프라임경제) | 회장 : 이승찬 | 발행인 : 이종엽 | 편집인 : 이 호 | 청소년보호관리책임자 : 정호수
인터넷신문 등록 No.서울,아00487 등록일자:2008년01월04일 발행일자:2005년10월01일
Copyright ⓒ 2005 프라임경제 All rights reserved.
「본지는 한국신문윤리위원회의 서약사로서 신문윤리강령을 준수합니다.」

모바일 보기