



- 글자크기


파마리서치, 화장품 내수 고성장 '주목'…"과거 조정기 밑도는 PER 10배의 절대 저평가"
"내년 1월 리쥬란과 마이크로니들 RF를 결합한 '리넥스' 출시가 반등 모멘텀 작용"
박기훈 기자
| pkh@newsprime.co.kr |
2026.10.29 08:57:37
"내년 1월 리쥬란과 마이크로니들 RF를 결합한 '리넥스' 출시가 반등 모멘텀 작용"
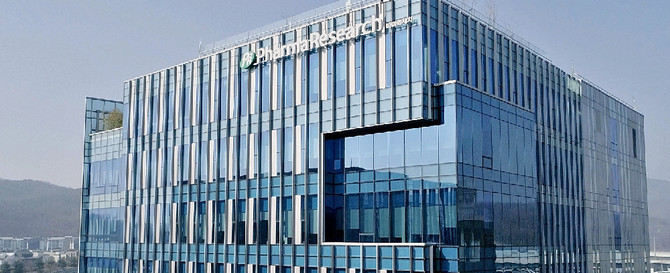
ⓒ 파마리서치
[프라임경제] 대신증권은 29일 파마리서치(214450)에 대해 장기적으로는 화장품 부문의 성장성에 힘입어 반등이 시작될 것으로 기대되는 가운데, 현재 주가는 12개월 선행 주가수익비율(PER) 10배 수준으로 과도한 하락 구간에 있어 주목해야 할 시점이라며 투자의견 '매수'를 유지했다.
목표주가는 원화 강세와 화장품 믹스를 반영해 올해와 내년 예상 영업이익을 각각 11%, 20% 하향하며 기존 62만원에서 46만원으로 조정했다.
대신증권에 따르면 파마리서치의 올해 3분기 예상 매출액과 영업이익은 지난해 동기 대비 각각 25% 늘어난 1692억원, 비슷한 수준의 621억원(영업이익률 36.7%)이다.
한송협 대신증권 연구원은 "연간 매출 25% 성장 목표는 유효하지만 화장품 믹스와 환율, CG USA 손실 등으로 영업이익률 목표는 조정이 불가피하다"며 "영업이익이 시장 컨센서스를 13%가량 하회할 것"이라고 내다봤다.
이어 "부문별로 의료기기 내수는 외국인 관광객 정체 등으로 전 분기 대비 8% 감소한 596억원이 예상된다"며 "수출은 의료기기 303억원, 화장품 387억원으로 물량 기준으로는 목표에 근접했으나 환율이 부담으로 작용했다"고 설명했다.
반면 화장품 내수는 191억원으로 전년 대비 45% 고성장할 것으로 분석했다.
한 연구원은 "주가는 2분기 실적 발표 이후 고점 대비 68% 하락한 반면, 12개월 선행 주당순이익(EPS)은 오히려 14% 상승했다"며 "이는 모두 밸류에이션 멀티플 축소에 기인한 것으로, 현재 PER 10배는 과거 조정기 평균(12.2배)을 밑도는 과도한 하락"이라고 짚었다.
이와 함께 "2027년 화장품 매출은 2877억원으로 전체 매출에서 차지하는 비중이 2025년 25%에서 36%로 확대되며 회사의 두 번째 성장축으로 자리매김할 것"이라며 "내수 의료기기 역시 내년 1월 리쥬란과 마이크로니들 RF를 결합한 '리넥스' 출시가 반등 모멘텀이 될 것"이라고 조언했다.


저작권자(c) 프라임경제, 무단전재 및 재배포금지, AI 학습 및 활용 금지
많이 본 뉴스

(우) 07333 서울시 영등포구 여의대방로67길 9 (여의도동 44-33) 두일빌딩3층 | Tel : 02-761-6114 | Fax : 02-761-6163
상호명 : (주)프라임경제 (제호:프라임경제) | 회장 : 이승찬 | 발행인 : 이종엽 | 편집인 : 이 호 | 청소년보호관리책임자 : 정호수
인터넷신문 등록 No.서울,아00487 등록일자:2008년01월04일 발행일자:2005년10월01일
Copyright ⓒ 2005 프라임경제 All rights reserved.
「본지는 한국신문윤리위원회의 서약사로서 신문윤리강령을 준수합니다.」
상호명 : (주)프라임경제 (제호:프라임경제) | 회장 : 이승찬 | 발행인 : 이종엽 | 편집인 : 이 호 | 청소년보호관리책임자 : 정호수
인터넷신문 등록 No.서울,아00487 등록일자:2008년01월04일 발행일자:2005년10월01일
Copyright ⓒ 2005 프라임경제 All rights reserved.
「본지는 한국신문윤리위원회의 서약사로서 신문윤리강령을 준수합니다.」

모바일 보기