



- 글자크기


'현대차 3분기' 판매 줄어도 이익 방어…낮아진 연간 눈높이
글로벌 판매 11.3% 감소에도 영업익 5.5% 증가…환율·비용 효과 속 연간 판매·수익성 목표 하향
노병우 기자
| rbu@newsprime.co.kr |
2026.10.29 18:03:20
[프라임경제] 현대자동차(005380)가 올해 3분기 판매량과 매출 감소에도 영업이익을 늘렸다. 국내 생산 차질과 글로벌 수요 둔화로 물량이 줄었지만 우호적인 환율과 비용 감소가 이익을 지탱했다. 하이브리드(HEV) 판매 확대도 상품 구성 측면에서 힘을 보탰다.
다만 이번 분기 실적을 판매 경쟁력 개선만으로 보기는 어렵다. 물량 감소와 믹스·인센티브 효과는 영업이익에 부담으로 작용했고, 환율과 판관비 감소가 이를 상당 부분 흡수했다. 현대차가 연간 판매 목표와 영업이익률 가이던스를 동시에 낮춘 것도 3분기 이익 개선을 그대로 연말까지 이어지는 흐름으로 보기 어렵다는 판단이 반영된 결과다.
29일 현대차에 따르면 2026년 3분기 연결 기준 매출은 45조1102억원으로 전년 동기 대비 3.4% 감소했다. 글로벌 도매판매는 92만710대로 11.3% 줄었다. 영업이익은 2조6772억원으로 5.5% 증가했고 영업이익률은 5.9%로 전년 동기보다 0.5%p 상승했다.
판매 감소폭보다 매출 감소폭이 작았던 데에는 환율과 고부가 차종 비중이 영향을 미쳤다. 현대차는 HEV를 중심으로 한 고부가가치 차종 판매 확대와 주요 시장 판매 비중 개선이 매출 감소를 일부 상쇄했다고 설명했다. 3분기 평균 원·달러 환율은 1423원으로 전년 동기보다 2.8% 올랐다.
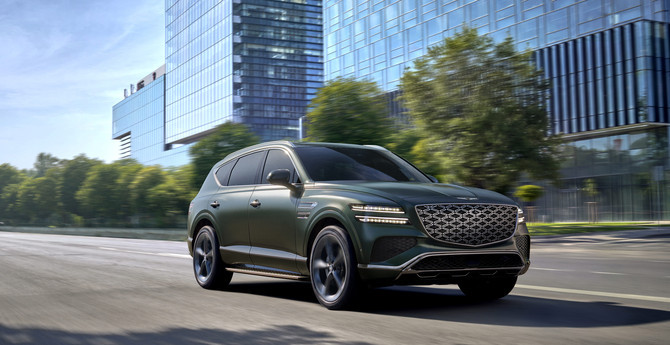
GV80 하이브리드. ⓒ 제네시스 브랜드
영업이익에서는 환율 효과가 더 크게 드러났다. 3분기 환율은 자동차 부문 영업이익에 1조2830억원의 플러스 요인으로 작용했다. 판매 물량 감소는 1조1120억원, 믹스와 인센티브 영향은 5650억원의 마이너스 요인이었다. 금융 부문도 1060억원의 감소 요인으로 반영됐다. 기타 요인에서 6400억원이 더해지면서 전체 영업이익은 전년보다 1400억원 늘었다.
판매 감소에도 영업이익이 늘어난 핵심은 환율과 비용 구조 변화에 있었다. 실제로 자동차 부문 영업이익은 2조1350억원으로 24.8% 증가했지만, 분기 손익 증감 요인에서는 물량과 믹스가 모두 이익을 깎는 방향으로 작용했다. 금융 부문 영업이익도 18.2% 감소했다.
비용 구조에서도 변화가 컸다. 매출원가율은 원자재 가격 상승 영향으로 83.8%까지 올라 전년 동기보다 1.5%p 높아졌다. 반면 판매관리비는 5조7470억원에서 4조6450억원으로 19.2% 감소했다. 매출액 대비 판관비 비율도 12.3% 수준에서 10.3%로 낮아졌다.
특히 판매보증비 감소폭이 두드러졌다. 3분기 판매보증비는 340억원으로 전년 동기 1조2570억원에서 크게 줄었다. 급여와 마케팅비는 각각 1조1120억원, 1조2490억원으로 전년과 큰 차이가 없었다. 판관비 감소액 1조1020억원보다 판매보증비 감소폭이 더 컸다는 점에서 전년 동기의 높은 판매보증비 기저가 올해 이익 개선에 상당한 영향을 줬다고 볼 수 있다. 다만 지난해 판매보증비가 높았던 구체적인 원인은 이번 자료에서 제시되지 않았다.
HEV 판매 확대는 물량 감소 속에서 판매 구성을 받쳐준 축이었다. 현대차의 3분기 글로벌 전동화 차량 판매는 24만5540대로 전년 동기 대비 2.7% 감소했다. EV 판매 감소 영향이 컸다. 같은 기간 HEV는 16만7414대로 약 6000대 늘었고 전체 글로벌 판매에서 차지하는 비중도 18.2%로 2.7%p 상승했다.
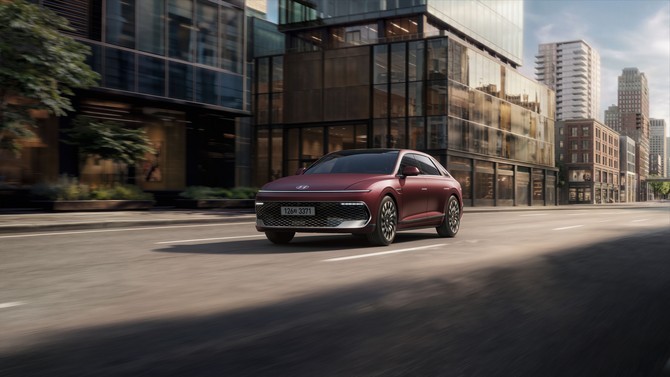
현대차의 더 뉴 그랜저. ⓒ 현대자동차
미국에서는 HEV 판매 확대 효과가 더 선명했다. 현지 자동차 산업 수요가 전년 동기보다 1.3% 감소했지만 현대차 소매판매는 3.5% 증가했다. 시장점유율은 6.6%를 기록하며 6개 분기 연속 6%대를 유지했다.
미국 HEV 도매판매는 전년 동기 대비 18.4% 증가했고 판매 비중은 26.8%로 분기 기준 역대 최대를 기록했다. 제네시스와 HEV를 중심으로 판매가 늘면서 글로벌 물량 감소 속에서도 미국 시장은 상대적으로 견조한 흐름을 보였다.
반대로 국내와 유럽은 판매 감소가 컸다. 국내 판매는 13만1468대로 전년 동기 대비 27.2% 줄었다. 파업에 따른 생산 차질과 신차 출시 순연이 영향을 미쳤다. 국내 전동화 차량 판매도 전년 6만9000대 수준에서 5만7000대로 감소했다. 다만 그랜저 HEV 판매 호조로 국내 HEV 판매 비중은 29.4%까지 높아졌다.
유럽 도매판매도 전년 동기보다 18.0% 감소했다. 현대차는 소형 내연기관차 라인업을 효율화하고 전동화 중심으로 상품 구성을 바꾸는 과정에서 단기 판매 감소가 발생했다고 설명했다. 전동화 차량 비중은 52.9%로 3.6%p 상승했고 SUV 판매 비중도 76.0%까지 확대됐다.
지역별 실적을 종합하면 3분기 현대차는 미국과 HEV 판매가 버팀목 역할을 했지만 국내와 유럽, 중국의 판매 감소폭이 컸다. 중국 도매판매는 전년 동기 대비 70.2% 감소했다. 글로벌 판매 감소가 특정 지역에 국한되지 않은 만큼 4분기 물량 회복 여부가 연간 실적에서 더 중요해졌다.
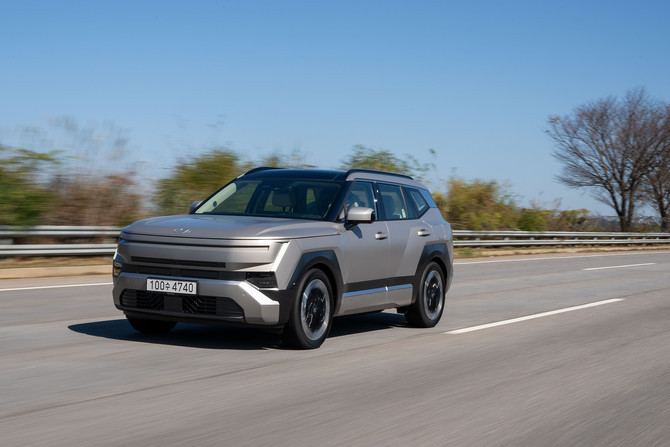
디 올 뉴 투싼. ⓒ 현대자동차
현대차도 연간 전망에는 3분기보다 보수적인 판단을 반영했다. 올해 글로벌 도매판매 목표를 기존 약 416만대에서 400만대로 낮췄고 연결 기준 영업이익률 목표도 6.3~7.3%에서 5.5~6.5%로 하향 조정했다. 자동차 부문 투자계획은 17조8000억원에서 16조원으로 1조8000억원 줄였다. 매출액 성장률 목표 1.0~2.0%와 금융 부문을 제외한 잉여현금흐름(FCF) 목표는 유지했다.
가이던스 하향에는 판매 물량 감소가 만든 고정비 부담과 원자재 가격 상승이 반영됐다. 현대차는 글로벌 수요 둔화와 생산 차질에 더해 대미 관세 영향도 당분간 이어질 것으로 전망했다. 3분기에는 환율과 비용 감소가 이익을 지켜냈지만 연간 기준으로는 원가와 물량 부담을 더 크게 봤다는 의미다.
투자 규모를 줄인 것도 같은 흐름이다. 현대차는 자동차 부문 투자 우선순위와 집행 시기를 재점검해 1조8000억원을 조정했다. 연간 판매와 수익성 전망을 낮춘 상황에서 투자 집행도 기존 계획보다 보수적으로 운용하기로 했다.
4분기에는 3분기와 다른 방식의 실적 회복이 필요하다. 9월부터 국내 공장 생산이 정상화됐고 주요 신차 판매도 본격화될 예정이다. 국내에서는 디 올 뉴 아반떼와 디 올 뉴 투싼, 유럽에서는 아이오닉3 등이 판매 회복을 맡는다.
현대차 관계자는 "3분기에는 영업일수 감소와 국내공장 생산 차질 등으로 판매 물량이 감소했으나 환율 효과와 원가 최적화 활동, HEV 판매 확대 등으로 수익성을 방어했다"며 "4분기에는 생산 정상화와 주요 신차 판매 본격화를 바탕으로 판매 물량을 회복하고 전사적인 원가 절감 활동을 지속해 수익성을 제고해 나갈 것이다"라고 말했다.
3분기 영업이익 증가는 판매량 회복에서 나온 결과가 아니었다. 물량과 믹스가 이익을 깎는 동안 환율과 비용 감소가 빈자리를 메웠고 HEV는 판매 구성을 지지했다. 현대차가 연간 목표를 낮춘 것도 3분기 이익 개선이 물량 회복에서 나온 결과가 아니기 때문이다.
남은 4분기에는 환율과 비용 기저보다 생산 정상화와 신차 판매 확대가 실제 물량 회복으로 이어지는지가 중요하다. 낮아진 연간 목표 안에서 판매를 얼마나 회복하느냐가 연말 실적의 핵심 변수다.


저작권자(c) 프라임경제, 무단전재 및 재배포금지, AI 학습 및 활용 금지
많이 본 뉴스

(우) 07333 서울시 영등포구 여의대방로67길 9 (여의도동 44-33) 두일빌딩3층 | Tel : 02-761-6114 | Fax : 02-761-6163
상호명 : (주)프라임경제 (제호:프라임경제) | 회장 : 이승찬 | 발행인 : 이종엽 | 편집인 : 이 호 | 청소년보호관리책임자 : 정호수
인터넷신문 등록 No.서울,아00487 등록일자:2008년01월04일 발행일자:2005년10월01일
Copyright ⓒ 2005 프라임경제 All rights reserved.
「본지는 한국신문윤리위원회의 서약사로서 신문윤리강령을 준수합니다.」
상호명 : (주)프라임경제 (제호:프라임경제) | 회장 : 이승찬 | 발행인 : 이종엽 | 편집인 : 이 호 | 청소년보호관리책임자 : 정호수
인터넷신문 등록 No.서울,아00487 등록일자:2008년01월04일 발행일자:2005년10월01일
Copyright ⓒ 2005 프라임경제 All rights reserved.
「본지는 한국신문윤리위원회의 서약사로서 신문윤리강령을 준수합니다.」

모바일 보기