



- 글자크기


원익홀딩스, 삼성 P5 투자 가시화 '직수혜'…'휴머노이드 핵심' 로봇핸드 성장성까지 '주목'
반도체 턴어라운드 원년에 로봇 신사업 확대까지…"하반기부터 매출 성장 본격화"
박기훈 기자
| pkh@newsprime.co.kr |
2026.11.02 08:15:46
반도체 턴어라운드 원년에 로봇 신사업 확대까지…"하반기부터 매출 성장 본격화"
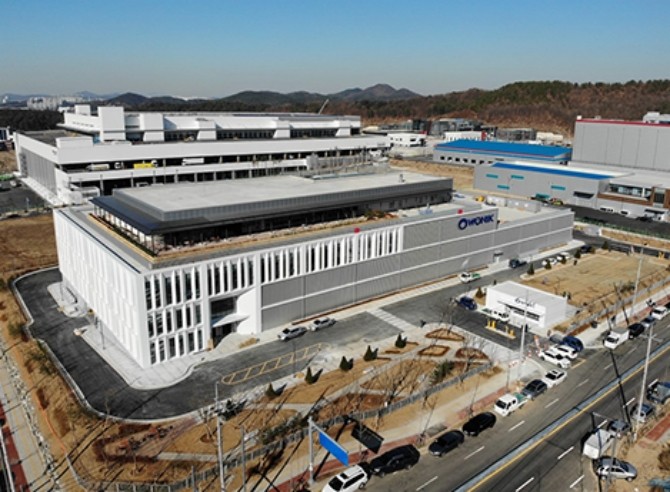
ⓒ 원익홀딩스
[프라임경제] 아이엠(iM)증권은 2일 원익홀딩스(030530)에 대해 P5 투자 가시화에 따른 반도체 장비 부문의 실적 개선과 함께 원익로보틱스를 통한 로봇 신사업의 성장성이 동시에 부각될 것이기에 주목해야 할 시점이라고 평가했다.
원익홀딩스는 원익그룹의 사업지주회사로, 가스 공급·정제·처리 시스템 판매 및 특수가스 공급용 배관 공사 설계·조달·시공(EPC) 사업을 영위하고 있다. 주요 자회사로 원익IPS(32.9%), 원익머트리얼즈(45.7%), 원익QnC(21.0%), 원익로보틱스(96.4%) 등을 두고 있다.
이상헌 아이엠증권 연구원은 하반기부터 시스템 사업의 매출 성장이 본격화될 것으로 내다봤다.
관련해 "삼성전자가 2028년 가동을 목표로 한 차세대 반도체 생산기지 P5의 일정을 6개월가량 앞당겨 올해 3분기부터 Ph1용 클린룸 구축을 시작했다"며 "빠르면 내년 2분기부터 주요 장비 반입이 가능할 것으로 예상됨에 따라 동사의 실적 개선이 가속화될 것"이라고 진단했다.
또한 "기존 국내 고객사뿐만 아니라 반도체 투자를 가속화하고 있는 글로벌 고객사로도 매출 확대를 추진 중"이라고 덧붙였다.
신사업인 로봇 분야의 성장성에도 주목했다. 원익로보틱스는 2004년 설립 이후 로봇핸드 분야에서 기술을 축적해왔으며, 2016년 원익그룹 편입 후 자율주행로봇 회사 큐리보 인수를 통해 제조·물류 로봇 시장으로 영역을 확장했다.
이 연구원은 "휴머노이드 하드웨어 원가의 70%를 차지하는 핵심 부품이 액추에이터 및 로봇핸드"라며 "원익로보틱스는 로봇핸드 고도화를 위해 액추에이터와 촉각 센서를 자체 개발하는 등 맞춤형 기술 개발을 통해 산업용 로봇핸드 시장을 선점할 기반을 마련할 것"이라고 강조했다.
끝으로 "이를 통해 인공지능(AI) 기반 물리적 행동 제어 기술인 피지컬 AI(Physical AI)로 영역을 확장하며 성장성이 부각될 것"이라고 조언했다.


저작권자(c) 프라임경제, 무단전재 및 재배포금지, AI 학습 및 활용 금지
많이 본 뉴스


(우) 07333 서울시 영등포구 여의대방로67길 9 (여의도동 44-33) 두일빌딩3층 | Tel : 02-761-6114 | Fax : 02-761-6163
상호명 : (주)프라임경제 (제호:프라임경제) | 회장 : 이승찬 | 발행인 : 이종엽 | 편집인 : 이 호 | 청소년보호관리책임자 : 정호수
인터넷신문 등록 No.서울,아00487 등록일자:2008년01월04일 발행일자:2005년10월01일
Copyright ⓒ 2005 프라임경제 All rights reserved.
「본지는 한국신문윤리위원회의 서약사로서 신문윤리강령을 준수합니다.」
상호명 : (주)프라임경제 (제호:프라임경제) | 회장 : 이승찬 | 발행인 : 이종엽 | 편집인 : 이 호 | 청소년보호관리책임자 : 정호수
인터넷신문 등록 No.서울,아00487 등록일자:2008년01월04일 발행일자:2005년10월01일
Copyright ⓒ 2005 프라임경제 All rights reserved.
「본지는 한국신문윤리위원회의 서약사로서 신문윤리강령을 준수합니다.」

모바일 보기