



- 글자크기


보원케미칼, '글로벌 대기업 인정' 기술력 주목…"압도적 내장재 점유율에 마진 안정성 확보"
"차량 내장재·바닥재에 이어 OLED 봉지재 필름으로 신사업 확장하고 있어 긍정적"
박기훈 기자
| pkh@newsprime.co.kr |
2026.11.10 07:56:46
"차량 내장재·바닥재에 이어 OLED 봉지재 필름으로 신사업 확장하고 있어 긍정적"
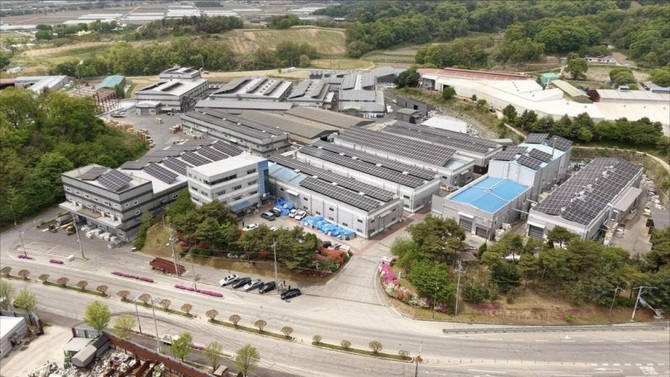
보원케미칼 공장 전경. ⓒ 보원케미칼
[프라임경제] 독립리서치 밸류파인더는 10일 보원케미칼(0010F0)에 대해 한화첨단소재와 글로벌 완성차로 이어지는 대기업 고객 기반 위에서 자동차 내장재 시장 내 압도적 점유율과 마진 안정성을 확보한 가운데, 차량 내장재·바닥재에 이어 OLED 봉지재 필름으로 신사업을 확장하고 있어 주목해야 할 시점이라고 평가했다.
보원케미칼은 1994년 설립, 2026년 스팩 합병을 통해 코스닥 시장에 상장한 차량용 내장재 표면 소재 및 건축자재용 소재 제조기업이다. 가공한 자동차 내장재 표면소재는 한화첨단소재를 거쳐 국내 글로벌 완성차 업체 등 최종 고객사로 공급된다.
올해 상반기 기준 매출비중은 △자동차내장재 64.2% △건축자재용 소재 33.5% △기능성시트 소재 2.3%이다. 상반기 매출액은 지난해 동기 대비 11.1% 늘어난 287억원, 영업이익은 20억원을 기록했다.
밸류파인더 이충헌 연구원은 "주력 제품인 TPO 시트는 자동차 내장재 핵심 부품 7개 중 5개 부문에서 90% 이상을 점유하고 있다"며 "대규모 설비 투자와 납품 레퍼런스, 캡티브 마켓 특성이 높은 진입장벽으로 작용하며, 2022년 경쟁사 L사의 사업 철수 이후 공급 비중이 확대됐다"고 짚었다.
이어 "원재료를 직매입하지 않는 유상사급 구조로 원가 변동 리스크를 완화해 지정학적 리스크에 따른 유가 변동성 속에서도 매출총이익률은 2022년 13.4%에서 올해 상반기 기준 19.8%로 상승했다"고 강조했다.
또한 "최종 고객사가 2030년까지 100개 이상 차종 출시와 고급 세단·SUV 중심 전략을 제시한 만큼, 친환경·경량화 고급 내장재 전용 설비(5공장)를 갖춘 동사의 이익 상향 여지는 충분하며, 해외 글로벌 완성차로의 고객 다변화 가능성도 열려 있다"고 분석했다.
이 연구원은 "건축자재용 소재 부문은 L사향 SPC 바닥재를 국내에서 단독 생산하고 있다"며 "주택 매매거래량 회복에 따른 리모델링 수요 확대로 가동률이 지난해 68%에서 올해 상반기 91%로 가파르게 상승했다"고 설명했다.
아울러 "고기능성 소재 부문은 태양광 필름에서 노트북·태블릿 등 중소형 IT 기기용 OLED 봉지재 필름으로 사업을 전환해 올해 내 양산과 중장기 매출 비중 20% 이상을 목표로 하고 있다"고 진단했다.
끝으로 "올해 상반기 당기순손실(약 4억원)은 스팩 합병비용 등 일회성·비현금성 비용 반영에 따른 것"이라며 "영업현금흐름은 지난해 동기 대비 19.1% 증가한 25억7000만원으로 성장하고 있어 올해 하반기 중 흑자전환이 예상된다"고 조언했다.


저작권자(c) 프라임경제, 무단전재 및 재배포금지, AI 학습 및 활용 금지
많이 본 뉴스


(우) 07333 서울시 영등포구 여의대방로67길 9 (여의도동 44-33) 두일빌딩3층 | Tel : 02-761-6114 | Fax : 02-761-6163
상호명 : (주)프라임경제 (제호:프라임경제) | 회장 : 이승찬 | 발행인 : 이종엽 | 편집인 : 이 호 | 청소년보호관리책임자 : 정호수
인터넷신문 등록 No.서울,아00487 등록일자:2008년01월04일 발행일자:2005년10월01일
Copyright ⓒ 2005 프라임경제 All rights reserved.
「본지는 한국신문윤리위원회의 서약사로서 신문윤리강령을 준수합니다.」
상호명 : (주)프라임경제 (제호:프라임경제) | 회장 : 이승찬 | 발행인 : 이종엽 | 편집인 : 이 호 | 청소년보호관리책임자 : 정호수
인터넷신문 등록 No.서울,아00487 등록일자:2008년01월04일 발행일자:2005년10월01일
Copyright ⓒ 2005 프라임경제 All rights reserved.
「본지는 한국신문윤리위원회의 서약사로서 신문윤리강령을 준수합니다.」

모바일 보기